
会社法の機関設計を、公開会社・大会社・委員会型の条件から確認。必置・任意・禁止を区別し、架空の会社を使って条文をたどる練習を紹介します。
会社法の機関設計は、組合せの表を丸暗記する前に、会社の条件から設置義務を導く練習をすると整理できます。公開会社か、大会社か、委員会を置く会社かを確定し、会社法327条・328条を順に読みます。
最初に会社の属性を確定する
会社法上の公開会社は、上場会社と同じ意味ではありません。2条5号の定義に従い、全部または一部の株式について、譲渡取得に会社の承認を要する定款の定めを設けていないかを確認します。
大会社は、2条6号所定の貸借対照表における資本金が5億円以上、または負債の部の合計が200億円以上という条件で判断します。両方を満たす必要はありません。従業員数や売上高だけで決めないでください。会社法2条5号・6号
| 条件 | 問題文で読む部分 | 答案で使う理由 |
|---|---|---|
| 公開か非公開か | 株式の譲渡制限 | 取締役会等の設置義務 |
| 大会社か | 法定の貸借対照表の金額 | 会計監査人などの設置義務 |
| 委員会を置くか | 定款・機関の記述 | 監査役を置く制度との区別 |
| 既に置いた機関 | 取締役会・会計参与など | 追加の設置義務や例外 |
必置・任意・禁止を別の印にする
326条1項は株式会社に取締役を置くことを求め、同条2項は定款によって設置できる機関を挙げています。ただし、任意に選べるという出発点の後に、327条・328条の義務や禁止があります。
公開会社には取締役会が必要です。監査等委員会を置く会社と指名委員会等を置く会社も取締役会を要し、監査役は置けません。また、これらの会社には会計監査人が必要です。会社法326〜328条
取締役会を置く会社には原則として監査役が必要ですが、327条2項の除外とただし書を確認します。特に、非公開で会計参与を置く場合の「監査役を置く義務がない」と、委員会型の「監査役を置いてはならない」を混同しないでください。会計監査人を置く場合は同条3項も確認するため、ただし書だけでは判断が終わりません。
架空の会社で条文をたどる
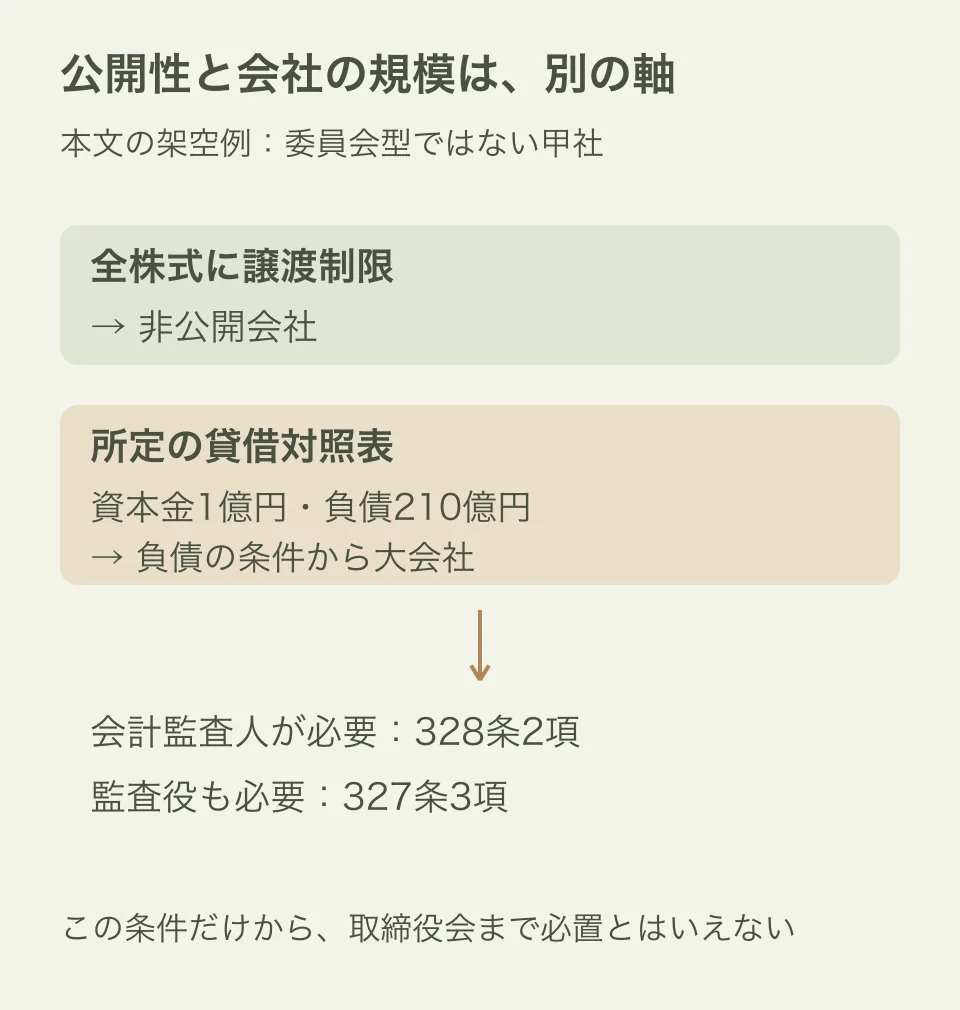
以下は学習用の架空事例です。甲社の全株式には譲渡制限があり、最終事業年度の所定の貸借対照表では資本金1億円、負債210億円とします。甲社は委員会型ではなく、現在は取締役会も置いていません。
改善前の自作例は、「資本金が5億円未満なので小さい会社であり、監査機関は不要」です。負債の条件を落としています。
甲社は全株式に譲渡制限があるため非公開会社である。他方、負債の部の合計が200億円以上なので大会社に当たる。したがって328条2項により会計監査人を置く必要があり、委員会型ではない本例では327条3項により監査役も必要となる。
この条件だけから、取締役会や監査役会の設置まで当然に義務付けられるわけではありません。公開・非公開と大会社の2軸を分けたことが、改善例の要点です。
二つの軸を混ぜた誤答を直す
「大会社なので公開会社である」という答案は、資本・負債の規模と、株式の譲渡制限を混同しています。甲社のように非公開でも大会社に当たる例があるため、まず2条の定義を別々に適用します。
同じ甲社について、一部の株式から譲渡制限を外し、公開会社となった場合を考えます。大会社である条件はそのままとします。本例は委員会型ではありません。公開会社であることから327条1項の取締役会、公開大会社であることから328条1項の監査役会・会計監査人を確認します。変更前と違う設置義務は、負債が増えたからではなく、公開会社になったという条件から導かれます。
他方、全株式に譲渡制限があるまま負債を190億円に変えると、資本金1億円という条件と合わせ、大会社の定義を満たさなくなります。ただし、それだけで現に置いている機関が自動的に消えるわけではありません。法律上の設置義務があるかという問いと、定款に基づいて実際に何を置くかという問いを分けます。
機関名の似ている部分で覚えない
会計参与、監査役、会計監査人は名前が似ていても、置けば互いを全て代替できる機関ではありません。機関設計の問題では、どの条件でどの機関を置く必要があるかを、正確な名称で書きます。
| 混同しやすい説明 | 修正の方向 |
|---|---|
| 会計参与がいれば監査役を絶対に置けない | 327条2項ただし書の条件と、3項の設置義務を確認 |
| 大会社なら取締役会が必ず必要 | 公開・非公開や委員会型の条件も確認 |
| 非公開会社は取締役会を置けない | 義務がないことと任意設置を区別 |
| 監査役会があれば会計監査人は不要 | 328条等の併置義務を確認 |
「必置」「任意」「禁止」の3種類を表に記入する際、判断の根拠となる条項も付けます。○と×だけでは、不要なのか禁止なのかが見分けられません。
記入済みの復習カード
甲社のカードは、「属性=非公開・大会社・委員会型ではない/会計監査人=必要(328条2項)/監査役=必要(327条3項)/取締役会=この属性だけから必置とはいえない」と記せます。
短答で誤ったときは、カードの結論を丸暗記するより、どの条件を読み落としたかを残します。負債額を見なかったなら2条6号、会計参与の例外だけで止まったなら327条の各項を読み直します。設置義務を導く経路が分かれば、問題文の数字や機関の組合せが変わっても対応しやすくなります。
一条件を変えて復習する
同じ甲社について、負債を190億円に変えてみましょう。さらに、株式の一部から譲渡制限を外す場合や、監査等委員会を置く場合も試します。一条件ずつ変更してください。結論だけを書かず、どの条文の適用が増減したかを説明します。複数の条件を一度に変えると、設置義務が変わった理由を追いにくくなります。
機関設計の次に、機関の権限・構成員・選任方法を学びます。「置く必要がある」と「誰が何を決定するか」は別の問いです。短答の選択肢でも、まずどちらを問う文かを判別してください。
六法の使い方を参照し、表の各欄に条文番号を付けて確かめましょう。Law Landの短答演習で間違えた場合も、組合せの答えだけでなく、読み落とした条件を記録すると復習につながります。