
取締役の責任を会社への責任と第三者への責任に分け、任務懈怠・損害・因果関係を確認。架空の設備投資を例に、結果論を避けた答案の考え方を解説します。
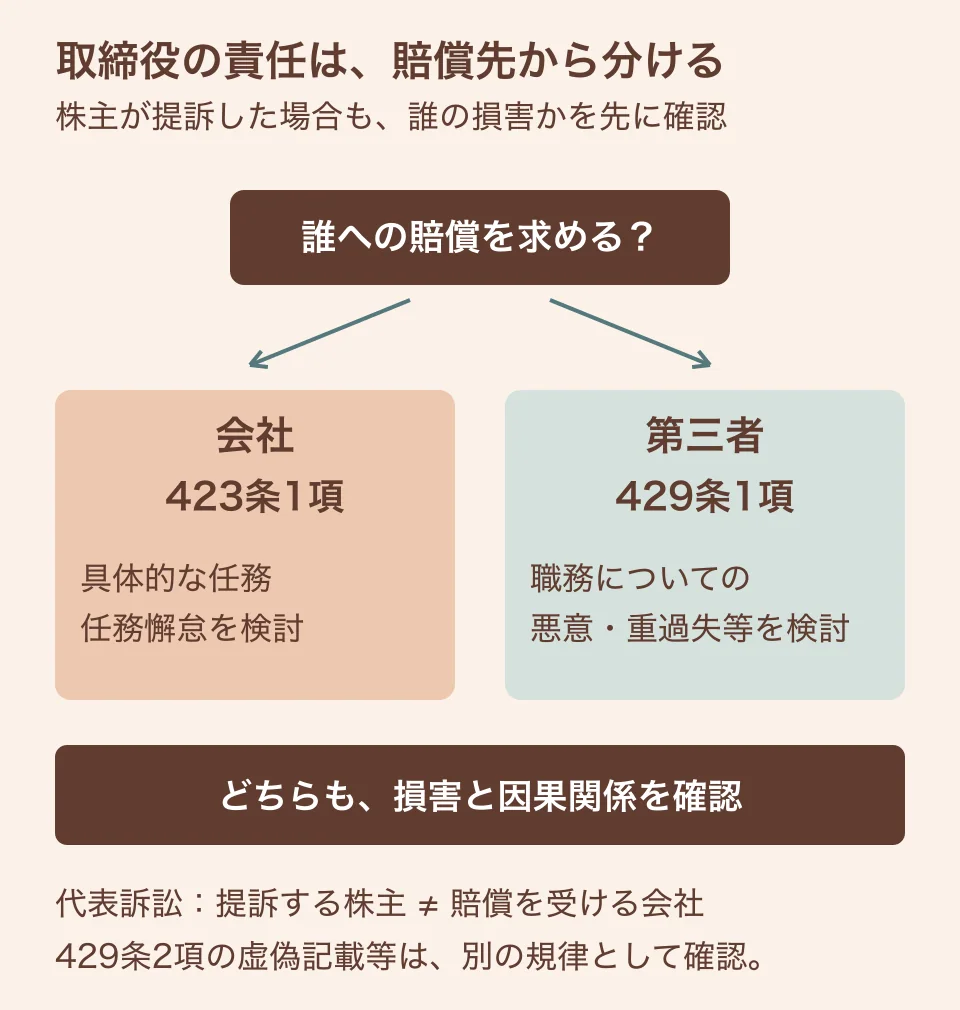
取締役の責任を問う問題では、最初に「誰の損害を、誰に賠償する責任か」を確定します。会社への責任と第三者への責任では根拠条文が異なり、任務懈怠、悪意・重過失、損害の検討をそのまま入れ替えることはできません。
423条と429条を請求の相手から分ける
会社法423条1項は、役員等の会社に対する任務懈怠による賠償責任を定めます。429条1項は、役員等が職務を行うについて悪意または重大な過失があった場合の、第三者に対する責任を定めています。会社法423条・429条
株主が提訴した場合でも、会社への賠償を求める代表訴訟なのか、株主自身の損害回復を求めるのかを区別します。「株主が原告だから429条」とは決まりません。責任の実体的な根拠と、訴えを起こす手続も分けて確認してください。
| 確認すること | 会社に対する責任 | 第三者に対する責任 |
|---|---|---|
| 誰の損害か | 会社の損害 | 請求者である第三者の損害 |
| 主な根拠 | 423条1項 | 429条1項 |
| 中心となる検討 | 具体的な任務とその懈怠 | 職務についての悪意・重過失を含む要件 |
| 共通して落とせない点 | 損害・因果関係 | 損害・因果関係 |
429条2項の虚偽記載等は別の規律なので、1項の要件だけで全てを処理しません。
任務懈怠は具体的な行為に結び付ける
会社と取締役の関係には委任の規定が適用されます。善管注意義務の根拠となる会社法330条・民法644条や、忠実義務を定める会社法355条を確認し、何をすべき立場だったかを説明します。会社法330条・355条、民法644条
そのうえで、経営判断の過程・内容、法令違反、監視や監督の不足など、問題となる行為を特定します。損失が出たという結果だけを、義務違反の理由にしてはいけません。逆に「経営判断だから免責」とするのも不十分です。
判断時に得られた資料から評価する
子会社の株式の取得価格が問題となった最高裁判決は、事業再編の目的、取得の必要性、財務負担などを踏まえ、決定の過程・内容を検討しています。この判決の理由は、法令違反や利益相反を含む全ての行為へ一律に移せるものではありません。最判平成22年7月15日・理由
以下は学習用の架空事例です。取締役Aが甲社の新工場への投資を決め、後に需要が減って損失が出ました。設問では、決定前の調査報告、反対意見、資金計画が与えられているとします。
改善前の自作例は、「投資が失敗したのでAは会社の全損失を賠償する」です。
甲社に損失が生じたことだけでは、Aの任務懈怠は直ちに導けない。判断時点の需要予測の根拠、反対意見への対応、投資規模と資金計画を検討し、決定過程と内容の合理性を評価する。任務懈怠を認める場合にも、その行為によってどの損害が生じたかを区別する必要がある。
これは答案構成の例です。実際には「合理性を評価する」と書くだけでなく、報告書の記載などの事実がどの評価を支えるかを示します。後に判明した情報を、当時当然に知っていた事実として扱わないでください。
判断過程と内容を事実で埋める
新工場の架空例で、需要調査に「主要な購入予定者2社の発注意向を確認していない」という記載があるとします。答案では、その事実を写すだけでなく、投資の判断に必要な需要見込みをどこまで確かめたかという評価へつなげます。他方、意向確認の有無だけで常に義務違反が決まるわけではありません。投資の性質、ほかの調査資料、決定までの時間などを合わせて検討します。
判断内容については、投資規模と資金計画の関係を見ることができます。会社の存続に大きく影響する借入れを伴うのか、段階的に設備を増やせる計画だったのかで、同じ需要予測の不確実さでも意味が変わります。設問にない財務数値を補わず、示された資料の範囲で評価してください。
改善した文章の自作例は、「発注意向が未確認であることは、需要見込みの基礎が十分かという疑問を生む。Aが他の客観的資料でこの不足を補っていたか、反対意見への検討を経たかを確認する」です。これは最終的な責任判断そのものではありません。複数の事情を比較する入り口を、単なる『慎重に判断すべきだった』から具体化しています。
任務懈怠を認めても損害の説明は残る
調査が不十分だったと評価できた場合も、全ての損失がその不十分さによって生じたと直ちにいえるわけではありません。問題となる任務が果たされていた場合に、どの損害を避けられたのかを検討します。
架空例で、投資後の想定し難い事情も需要減少に影響しているなら、その事情と当初の調査不足を区別します。損失の全額を単に任務懈怠へ結び付けるのではなく、因果関係と損害の範囲を説明してください。逆に、外部事情があったというだけで、当初の問題が全て無関係になるとも限りません。
| 答案の欄 | 工場投資の記入例 |
|---|---|
| 具体的な任務 | 判断に必要な需要・財務資料を踏まえて投資を決める |
| 問題となる行為 | 発注意向の未確認の報告と反対意見への対応 |
| 判断時点 | 投資決定時に得られた情報を基準に評価 |
| 残る検討 | 適切に任務を果たした場合と損害との差 |
この表の任務は、架空事例を分析するための記述です。すべての投資で同じ調査が必要だという一般的な義務を新たに設けるものではありません。
代表訴訟でも賠償先を確認する
株主が取締役の責任を追及している文章を読むと、損害を受ける人と提訴する人が同じだと思い込みやすくなります。会社の損害について会社への賠償を求める場面なら、その帰属を答案の冒頭で書いてください。第三者自身の損害を429条で問題にする場面と区別するだけで、必要な要件を選びやすくなります。
複数の取締役をまとめて責任ありとしない
決定した者、承認に参加した者、監視する立場の者では、問題となる任務が異なります。人物ごとに行為と認識を整理し、推定規定を使う場合は、その条項の対象者・対象取引に当たるかを確かめます。帰責事由や免責に関する主張も、設問の事情に応じて検討します。
事実と評価をつなぐ練習と合わせ、責任を認める理由を1人ずつ説明してみましょう。Law Landの論文AI添削でも、誰のどの義務を論じた指摘なのかを確認してから修正してください。