
租税法では、収入や支出の名称を答える前に事実を整理します。誰の収入か、いつのものか、どの活動から生じた金額かを確認してから条文へ進みましょう。分類、計算、理由付けを分けて練習し、数値が合っていても法的な説明が抜けていないかを確認しましょう。
租税法では、収入や支出の名称を答える前に事実を整理します。誰の収入か、いつのものか、どの活動から生じた金額かを確認してから条文へ進みましょう。分類、計算、理由付けを分けて練習し、数値が合っていても法的な説明が抜けていないかを確認しましょう。
金額より先に主体と時期を記録する
問題文にある入金額をすべて同じ欄に集めると、個人と法人、収入と利益、複数の期間を混同しかねません。まず納税者となる主体、対象の取引、発生した時期を整理します。現金の動きと法的な計上時期が同じかどうかも、適用規定に即して確認します。
令和7年司法試験の採点実感の租税法には、所得の区分や損失等の取扱いに加え、法人税に関する検討も現れます。所得税を入口にする学習はできますが、それだけで科目全体を終えたと考えないことが大切です。
| 整理する欄 | 書く内容 | 確認する問い |
|---|---|---|
| 主体 | 個人・法人と取引上の立場 | 誰の所得・費用か |
| 事実 | 活動内容、契約、支払等 | 名称だけで性質を決めていないか |
| 時期 | 取引や権利・義務の発生時点 | どの期間の問題か |
| 規定 | 区分、算入、控除等の根拠 | 適用条件と例外は何か |
所得の区分は結論の名称だけを覚えない
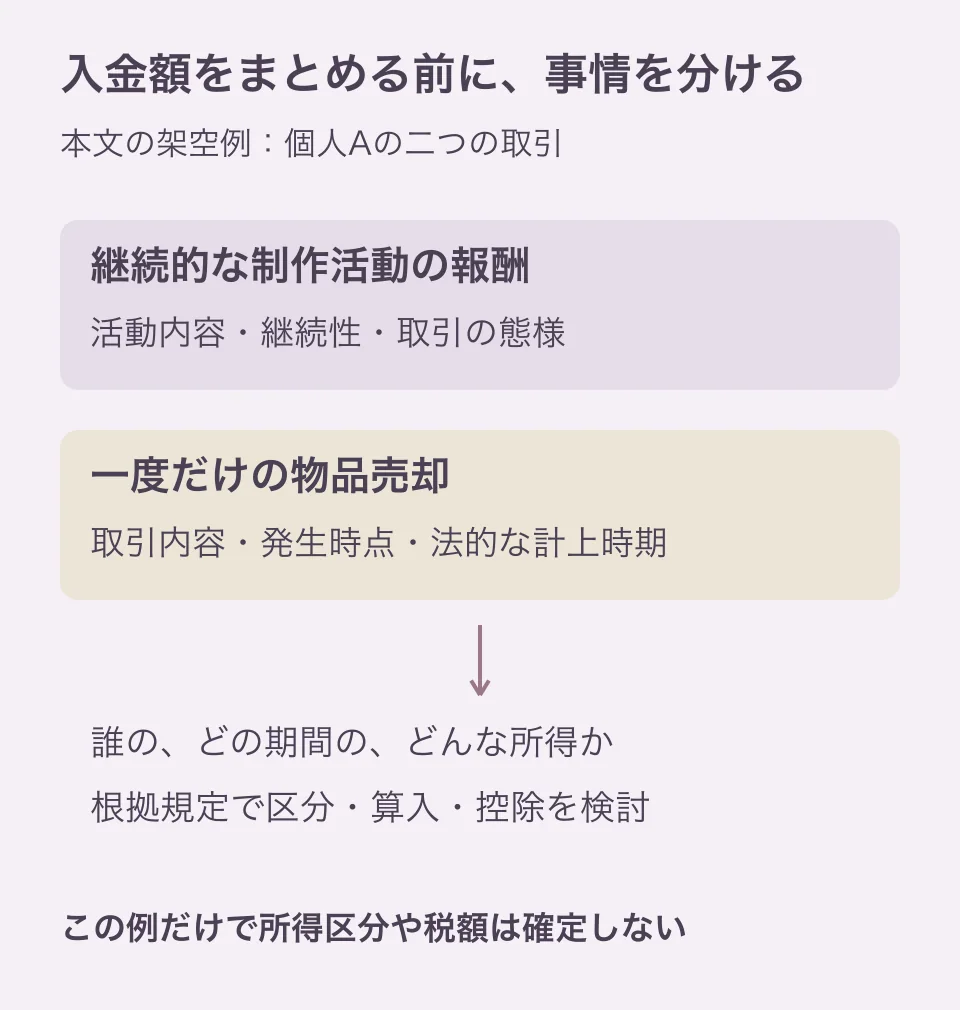
架空の個人Aが、継続的な制作活動で報酬を受け取り、別に一度だけ物品を売却した場面を考えます。受取額だけを比較して同じ区分へ入れるのではなく、活動の内容、継続性、取引の態様など、法的評価に関係する事実を拾います。
そのうえで、問題となる所得区分の規定と判例を確認します。この例だけで具体的な所得区分や税額は確定できません。学習の目的は、名称を先に決めることではなく、判断に必要な事実と根拠を挙げることです。
判例を読むときも、結論だけでなく、どの制度の趣旨からどの事情を評価したのかを記録します。「実質で判断する」といった抽象語で終えず、その実質を示す事実を説明してください。
学習範囲を税目と総則的な問題に分ける
所得税を入口に学ぶ場合でも、法人税や租税法の基本原則、手続・救済に関する教材の範囲を確認します。日常で見聞きする税の話題と、試験で学ぶ範囲を同じと考えず、受験対象の公式情報と過去問で確認してください。
基礎段階では、各制度が何を対象とし、どのような構造で課税関係を定めるかをつかみます。次に短い事例で、所得等の区分、計上時期、算入・控除の条件を個別に検討します。基本書を読む量と計算問題を解く量だけでなく、理由を説明する練習も計画に入れます。
判例の事実を分類判断へつなぐ
判例を読んだら、問題となった活動や取引の内容を整理し、裁判所がどの規定のどの意味を検討したかを書きます。所得区分の名称だけを抜き出すと、事実の違う問題へ結論を移しやすくなります。
架空の制作活動の例なら、報酬という呼び名だけで判断せず、活動内容と取引の態様を確認します。判例と似ている点だけでなく違う点を1つ挙げ、その違いが判断に関係するかを教材で調べてください。判例の事実をそのまま問題文へ追加しないことも必要です。
記入済みの計算復習表を作る
具体的な税額を計算する例ではなく、復習の欄の使い方として、次のように記録します。
| 項目 | 記入例 |
|---|---|
| 誤った処理 | 入金された金額をすべて同じ期間へまとめた |
| 不足した確認 | 各取引の計上時期を決める規定を確認していなかった |
| 修正する資料 | 取引と時点を並べた表、該当規定の解説 |
| 再確認 | 各金額をその期間へ置いた理由を一行で説明する |
この表なら、算術の誤りと法的判断の誤りを混同せずに直せます。単に答えの数字を赤字に置き換えるだけでは、別の金額の問題で同じ誤りが残ります。
法令の変更と問題の対象時点を確かめる
税に関する情報には、適用される年や取引の時点によって内容の変わるものがあります。過去問の解説を読む際は、当時の規定を学ぶのか、現在の受験対象へ読み替えるのかを区別してください。教材の更新情報を確認し、独力で補正できない箇所は未確認として残します。
この記事の目的は、事実、規定、理由、計算を分けて学ぶことです。次の演習では、金額が合っているかだけでなく、各行の法的根拠を説明できるかを点検しましょう。
計算表の各行に法的な根拠を添える
計算のある設問では、金額欄の隣に根拠欄を設けます。加える金額、差し引く金額、扱わない金額を分け、それぞれの理由を短く記載します。計算結果が一致していても、誤った分類同士が偶然相殺されている可能性があるためです。
| 復習で見つかった誤り | 戻る場所 | やり直す作業 |
|---|---|---|
| 所得や取引の区分を誤った | 条文・判例の判断枠組み | 事実と要件の対応表を作る |
| 算入・控除の条件を落とした | 根拠規定と例外 | 適用条件を1つずつ確認する |
| 時期を取り違えた | 計上時期を扱う規定・解説 | 出来事を時系列に並べる |
| 計算だけを誤った | 計算過程 | 法的判断と算術を別に点検する |
六法の参照に慣れる基本は六法・条文の使い方で補えます。法改正を確認する際は、受験対象年度の試験案内と教材の対応範囲を照合します。
一問の復習で理由を一段落だけ書き直す
演習後は、最も説明が弱かった区分や取扱いを1つ選びます。「結論、根拠、評価した事実」の順に口頭で説明し、その後に答案の段落を修正します。説明が止まるなら、答えの暗記を増やす前に、対応する条文と判例へ戻ります。
公式の採点実感の読み方を使い、出題者が評価した検討と自分の記述を比較すると、次の復習対象を絞れます。これは試験学習の手順であり、個別の申告や税額を判断する記事ではありません。
論文AI添削を使う際も、金額と条文の整合性は自分で確認し、AIが示す課税上の結論だけを正解として覚えないようにしましょう。